


Les chargebacks peuvent sérieusement nuire à votre rentabilité et créer des frictions tout au long du parcours client. Bien distinguer les différents types permet déjà d’en prévenir, ou du moins d’en réduire, le nombre.
Résumé : comment réduire les chargebacks #
- Proposez des descriptions de produits détaillées
- Permettez à vos clients de suivre leurs livraisons
- Optimisez le processus de paiement grâce à l’automatisation
- Utilisez la détection de fraude en temps réel pour intervenir rapidement
- Utilisez des filtres de risque pour réduire la fraude
- Ajoutez des méthodes d’authentification sécurisées (à commencer par les essais gratuits et les inscriptions d’abonnement)
Les chargebacks sont en hausse #
Selon une enquête menée en 2025 auprès d’émetteurs financiers et de commerçants par Mastercard, les chargebacks ont augmenté de 10 % au cours de l’année écoulée.
Benchmarks des chargebacks #
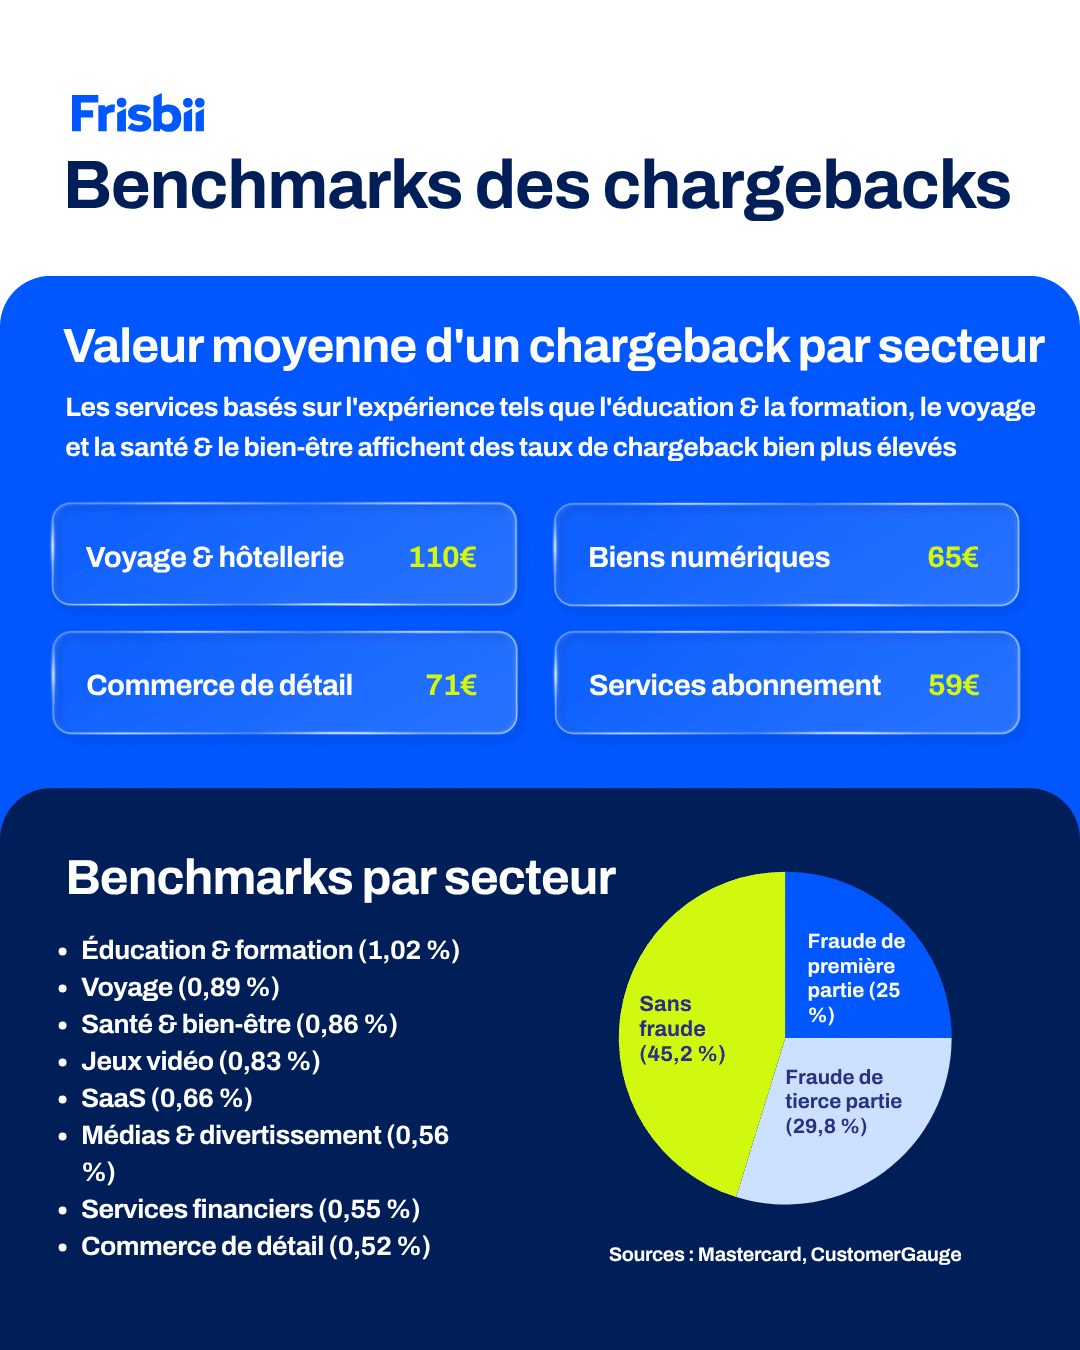
Valeur moyenne d’un chargeback par secteur :
- Voyage & hôtellerie : 110 €
- Commerce de détail : 71 €
- Biens numériques : 65 €
- Services par abonnement : 59 €
- Catégories à haut risque* : 84 €
*Les commerçants à haut risque sont des commerçants présentant un taux de chargeback très élevé. Cela inclut des secteurs tels que les jeux d’argent, les services de rencontre, les pharmacies, etc.
Le taux moyen de chargeback tous secteurs confondus est généralement fixé à 0,6 %. Certains secteurs affichent toutefois des taux plus élevés ou plus faibles.
Selon Clearly Payments, les services basés sur l’expérience tels que l’éducation & la formation, le voyage et la santé & le bien-être affichent des taux de chargeback bien plus élevés que le SaaS, les médias & le divertissement ou le commerce de détail.
Un taux de chargeback supérieur à 1 % peut automatiquement alerter votre prestataire de paiement et/ou votre acquéreur, et vous faire basculer dans le segment « à haut risque », ce qui peut compliquer vos accords avec votre acquéreur.
Benchmarks moyens de chargeback par secteur
- Éducation & formation (1,02 %)
- Voyage (0,89 %)
- Santé & bien-être (0,86 %)
- Jeux vidéo (0,83 %)
- SaaS (0,66 %)
- Médias & divertissement (0,56 %)
- Services financiers (0,55 %)
- Commerce de détail (0,52 %)
Quelle est la différence entre un chargeback et un remboursement ? #
Si le consommateur contacte la banque émettrice de sa carte et lui demande d’annuler la transaction auprès de la banque du commerçant, il s’agit d’un chargeback. Si le consommateur contacte directement le commerçant et que celui-ci lui rembourse la somme, il s’agit d’un remboursement.
Quels sont les différents types de chargeback ? #
Il existe différents types de chargeback qui nécessitent des mesures différentes : la fraude de première partie, la fraude de tierce partie, les cas sans fraude et les abandons de créance de faible montant.
Tous les chargebacks ne sont pas frauduleux et ne doivent pas nécessairement être escaladés. Les chargebacks pouvant aussi être une expérience stressante pour vos clients, il convient de traiter chaque type avec soin afin de ne pas nuire à la relation client.
(Les chiffres suivants sont issus du rapport Mastercard)
Fraude de première partie (21 % des cas étudiés)
Une personne fausse sciemment son identité ou manipule ses comptes. Cela peut se produire lorsqu’une personne crée plusieurs comptes avec différentes adresses e-mail pour bénéficier d’un essai gratuit. Autre cas de figure : un membre de la famille effectue un achat avec le compte du client à son insu.
Fraude de tierce partie (25 %)
La fraude de tierce partie survient lorsqu’une carte bancaire est volée ou qu’un acteur malveillant pirate le compte d’une personne pour acheter des produits.
Sans fraude (38 %)
Lorsqu’un client a acheté un produit ou un service avec l’intention claire de l’utiliser ou de le conserver, mais demande ensuite un chargeback. Les raisons peuvent varier :
- Livraison tardive (ou absente),
- Le produit ne convient pas ou ne fonctionne pas,
- Le client est insatisfait de son achat pour une autre raison et exerce son droit légal de retourner le produit ou de résilier son abonnement.
Abandon de créance de faible montant (16 %)
Les abandons de créance de faible montant surviennent lorsqu’un chargeback demande trop d’efforts et/ou que la valeur du produit est trop faible pour justifier de le contester. Les grands acteurs du commerce de détail comme Amazon ont intégré cette pratique à leurs process de service client afin de satisfaire leurs clients et de réduire les ressources nécessaires pour traiter ces litiges.
Du litige au chargeback #
- Le client conteste une transaction et demande un chargeback
- Facultatif : le commerçant dispose d’un délai limité pour prouver que le chargeback ne devrait pas être accordé (preuve de livraison, signature du titulaire de la carte, etc.). C’est ce qu’on appelle le « representment »
- a. Si le representment aboutit, le chargeback est refusé.
- b. Si le representment n’aboutit pas, le chargeback est validé et le client est remboursé
- c. Si le commerçant ne fait pas de representment (par exemple dans le cas d’un abandon de créance de faible montant), le chargeback est validé et le client est remboursé
- Un très faible nombre de chargebacks font l’objet d’un « arbitrage », impliquant un tiers pour résoudre le litige.
En moyenne, environ 50 % des commerçants remportent leur representment.
Les moyens de paiement que vous proposez ont un impact sur vos chargebacks #
Les moyens de paiement proposés lors du checkout ont un impact important sur les conversions, mais doivent aussi être choisis avec soin en fonction de leurs frais et de leurs politiques de chargeback. Par ailleurs, certains moyens de paiement facturent des frais supplémentaires pour chaque chargeback : veillez donc à bien connaître ces coûts.
Le moyen de paiement peut également influencer le délai dont dispose un client pour demander un chargeback. Par exemple, les clients qui paient par prélèvement SEPA peuvent demander un chargeback sans justification jusqu’à 8 semaines après la date d’achat.
Comment Frisbii peut-il aider votre entreprise à limiter les pertes de revenus ? Et quels moyens de paiement sont les plus adaptés à votre marché et à votre business model ? Rencontrez nos experts pour le découvrir.
Comment réduire les chargebacks ? #
Les chargebacks sans fraude représentant la plus grande part des cas, identifier les raisons pour lesquelles les clients contestent leurs achats est un excellent moyen d’en réduire le nombre et de réaliser des économies.
La prévention de la fraude est une autre arme pour lutter contre les chargebacks et garantir à vos clients un sentiment de sécurité dans leurs échanges avec votre entreprise.
Comment réduire les chargebacks sans fraude
Proposez des descriptions de produits détaillées qui fournissent toutes les informations nécessaires. Cela inclut les guides des tailles pour l’habillement, les spécifications techniques pour le matériel et les logiciels, les matériaux ou ingrédients, ainsi que des informations sur l’utilisation correcte des produits.
Des informations de livraison réalistes, idéalement accompagnées d’un suivi de livraison, permettent de réduire le nombre de chargebacks liés à des livraisons tardives ou perdues. Cette documentation pourra également vous aider à récupérer votre argent si vous avez dû accorder un chargeback parce que le transporteur a perdu le colis ou l’a livré trop tard.
Veillez à emballer vos produits avec soin pour éviter qu’ils ne soient endommagés.
Utilisez un descripteur reconnaissable. Le texte qui apparaît sur le relevé bancaire du client est appelé le « descripteur ». Si ce descripteur ne correspond pas au nom de votre marque, vos clients peuvent, sans le vouloir, se livrer à de la « fraude amicale », pensant qu’il s’agit d’une transaction erronée voire frauduleuse. Utilisez un nom qui apparaît sur votre site web (le nom de votre entreprise ou de votre marque), plutôt que votre raison sociale.
Réduisez le remords de l’acheteur (par exemple lorsque le client a reçu le produit et regrette désormais son achat) est un phénomène courant, souvent difficile à traiter. Certaines études montrent toutefois qu’il est possible de réduire le remords de l’acheteur en mettant en avant le résultat/l’expérience du produit plutôt que ses seules fonctionnalités.
Mettez en place des options de remboursement pour les petits achats afin de réduire les litiges et donc le taux global de chargeback.
Mettez en place la détection automatique des doubles débits. Un double débit peut survenir lorsqu’un client pense que son premier paiement n’a pas abouti (souvent parce que le processus de paiement est confus ou que le site a rencontré un problème) et qu’il retente le paiement.
Veillez à ce qu’aucune autorisation de paiement n’expire en soumettant les transactions au traitement le plus tôt possible.
Comment réduire les chargebacks frauduleux
Évitez les inscriptions multiples aux essais gratuits ou aux offres promotionnelles avec différentes adresses e-mail en demandant des informations plus difficiles à falsifier (par exemple l’adresse ou les informations de carte bancaire).
Utilisez des filtres de risque capables de repérer les comportements suspects et de les écarter automatiquement du parcours d’achat standard.
Utilisez l’authentification à deux facteurs pour compliquer l’accès des pirates informatiques aux comptes clients.
Une passerelle de paiement fiable peut vous aider activement à réduire les chargebacks tout en garantissant un checkout fluide, ce qui limite les frictions dans l’expérience client et réduit ainsi le remords de l’acheteur.
Testez gratuitement la passerelle de paiement Frisbii pour découvrir avec quelle simplicité elle gère les paiements et comment elle vous aide à optimiser votre checkout.
